

Коммерческий ИТ-рынок России вырос на 10% в 2025 году и к 2032 году может удвоиться, достигнув 5,1 трлн рублей
Запросы от СМИ
Вы можете отправить нам запрос по электронной почте:
PR@b1.ruПодписывайтесь на наши аккаунты в соцсетях, чтобы не пропустить все самое интересное!
Группа компаний Б1 представила результаты ежегодного исследования российского ИТ-рынка по итогам 2025 года. Исследование охватывает ключевые сегменты отрасли: тиражное программное обеспечение, ИТ-услуги, облачную инфраструктуру и услуги ЦОД, решения и услуги информационной безопасности, оборудование ИТ-инфраструктуры и ПК. Оценка рынка проводится в денежном выражении по выручке поставщиков, без повторного учета перепродаж ИТ-решений в цепочках поставок.
Российский ИТ-рынок: итоги 2025 года
По итогам 2025 года коммерческий ИТ-рынок России вырос на 10%, до 2,45 трлн рублей. Несмотря на замедление относительно предыдущих лет, отрасль сохранила положительную динамику. Лидерами роста стали облачная инфраструктура и услуги ЦОД (+27%), тиражное ПО (+23%) и информационная безопасность (+16%). Рынок ИТ-услуг увеличился на 5%, тогда как сегмент ИТ-оборудования вырос на 1%: рост рынка серверов, систем хранения данных и корпоративного сетевого оборудования на 8% сопровождался снижением продаж ПК на 6%.
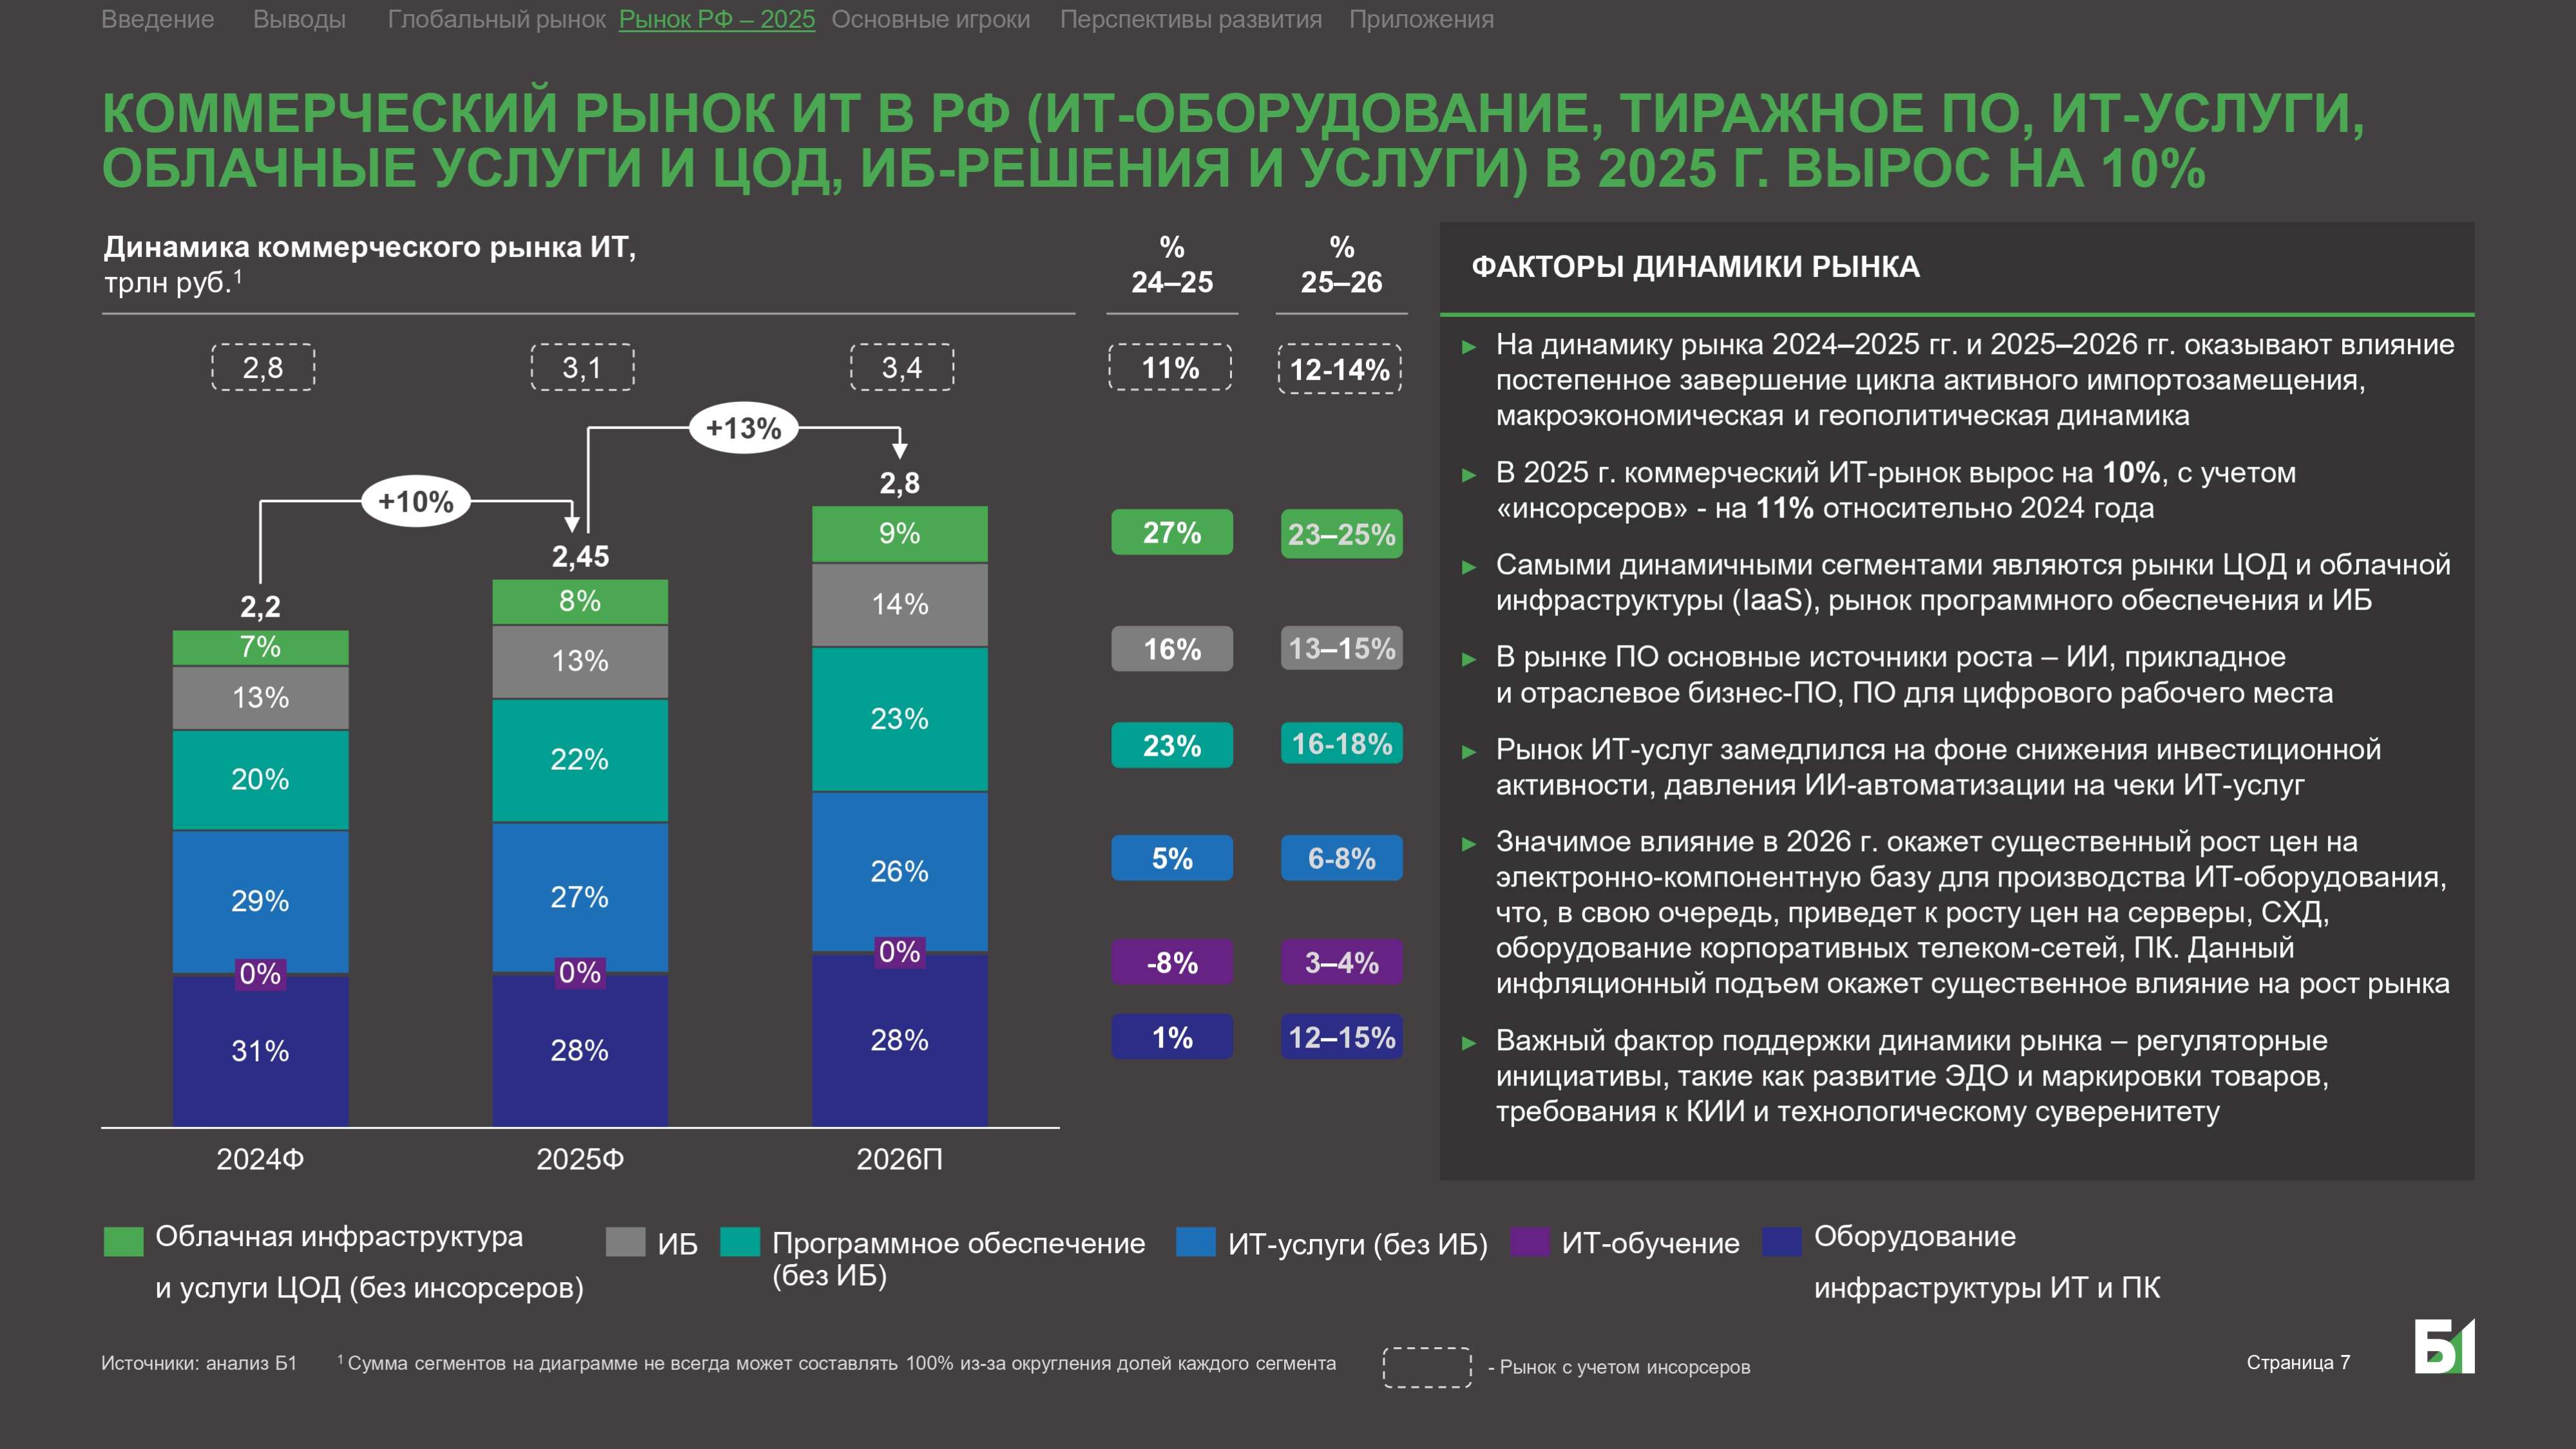
В 2025 году российский ИТ-рынок перешел от масштабного импортозамещения к более избирательным технологическим инвестициям. На фоне сдержанной инвестиционной активности заказчики сосредоточились на развитии существующих ИТ-систем, расширении их функциональности и повышении эффективности. Все более значимым фактором спроса становится искусственный интеллект, стимулирующий появление новых сценариев применения цифровых технологий, развитие прикладного ПО, вычислительной инфраструктуры и ИТ-услуг.
Одним из наиболее динамичных направлений стало программное обеспечение для ИИ, рынок которого растет более чем на 35% ежегодно. Рост рынка ПО также поддержали сегмент прикладных корпоративных и отраслевых бизнес-систем, решения для цифрового рабочего места и инфраструктурное ПО. Сохраняется спрос на сложные классы решений, включая ERP, системы управления данными, инструменты разработки и инженерное ПО.
Одновременно растущие потребности в вычислительных мощностях, прежде всего, для ИИ-нагрузок, увеличение объемов данных и удорожание собственной инфраструктуры ускоряют переход к облачным моделям потребления ресурсов.
В сегменте ИТ-услуг завершение крупных миграционных проектов и повышение производительности благодаря ИИ сдерживали общую динамику, однако заказная разработка сохранила рост на уровне 9–10%.
Информационная безопасность осталась одним из наиболее устойчивых направлений ИТ-расходов: рост на 16% обеспечили усложнение киберугроз, расширение цифровой инфраструктуры, усиление регуляторных требований и продолжающееся импортозамещение.
Глобальный ИТ-рынок: новый цикл роста на основе ИИ
Мировой ИТ-рынок в 2025 году вырос на 13%, до 4,2 трлн долларов США. Основным драйвером стали масштабные инвестиции в инфраструктуру для искусственного интеллекта: сегмент оборудования ИТ-инфраструктуры увеличился более чем на 50%, облачная инфраструктура – на 28%. Развитие ИИ продолжит оказывать позитивное влияние на динамику в перспективе: в 2025-2030 годах его среднегодовая динамика составит 12-15% (выше, чем историческая динамика рынка), в 2026 рост составит 17%. ИИ продолжит определять структуру технологических инвестиций, формируя спрос на вычислительную инфраструктуру, облачные мощности и прикладное ПО. По мере распространения ИИ-решений будет возрастать значение кибербезопасности, тогда как автоматизация продолжит сдерживать рост традиционных ИТ-услуг.
Прогноз российского ИТ-рынка до 2032 года
В базовом (нейтральном) сценарии Б1 коммерческий ИТ-рынок России будет расти в среднем на 11% ежегодно и к 2032 году достигнет 5,1 трлн рублей. С учетом услуг и разработки внутренних и аффилированных ИТ-поставщиков (инсорсеров) совокупный объем рынка превысит 6,3 трлн рублей против 3 трлн рублей в 2025 году.
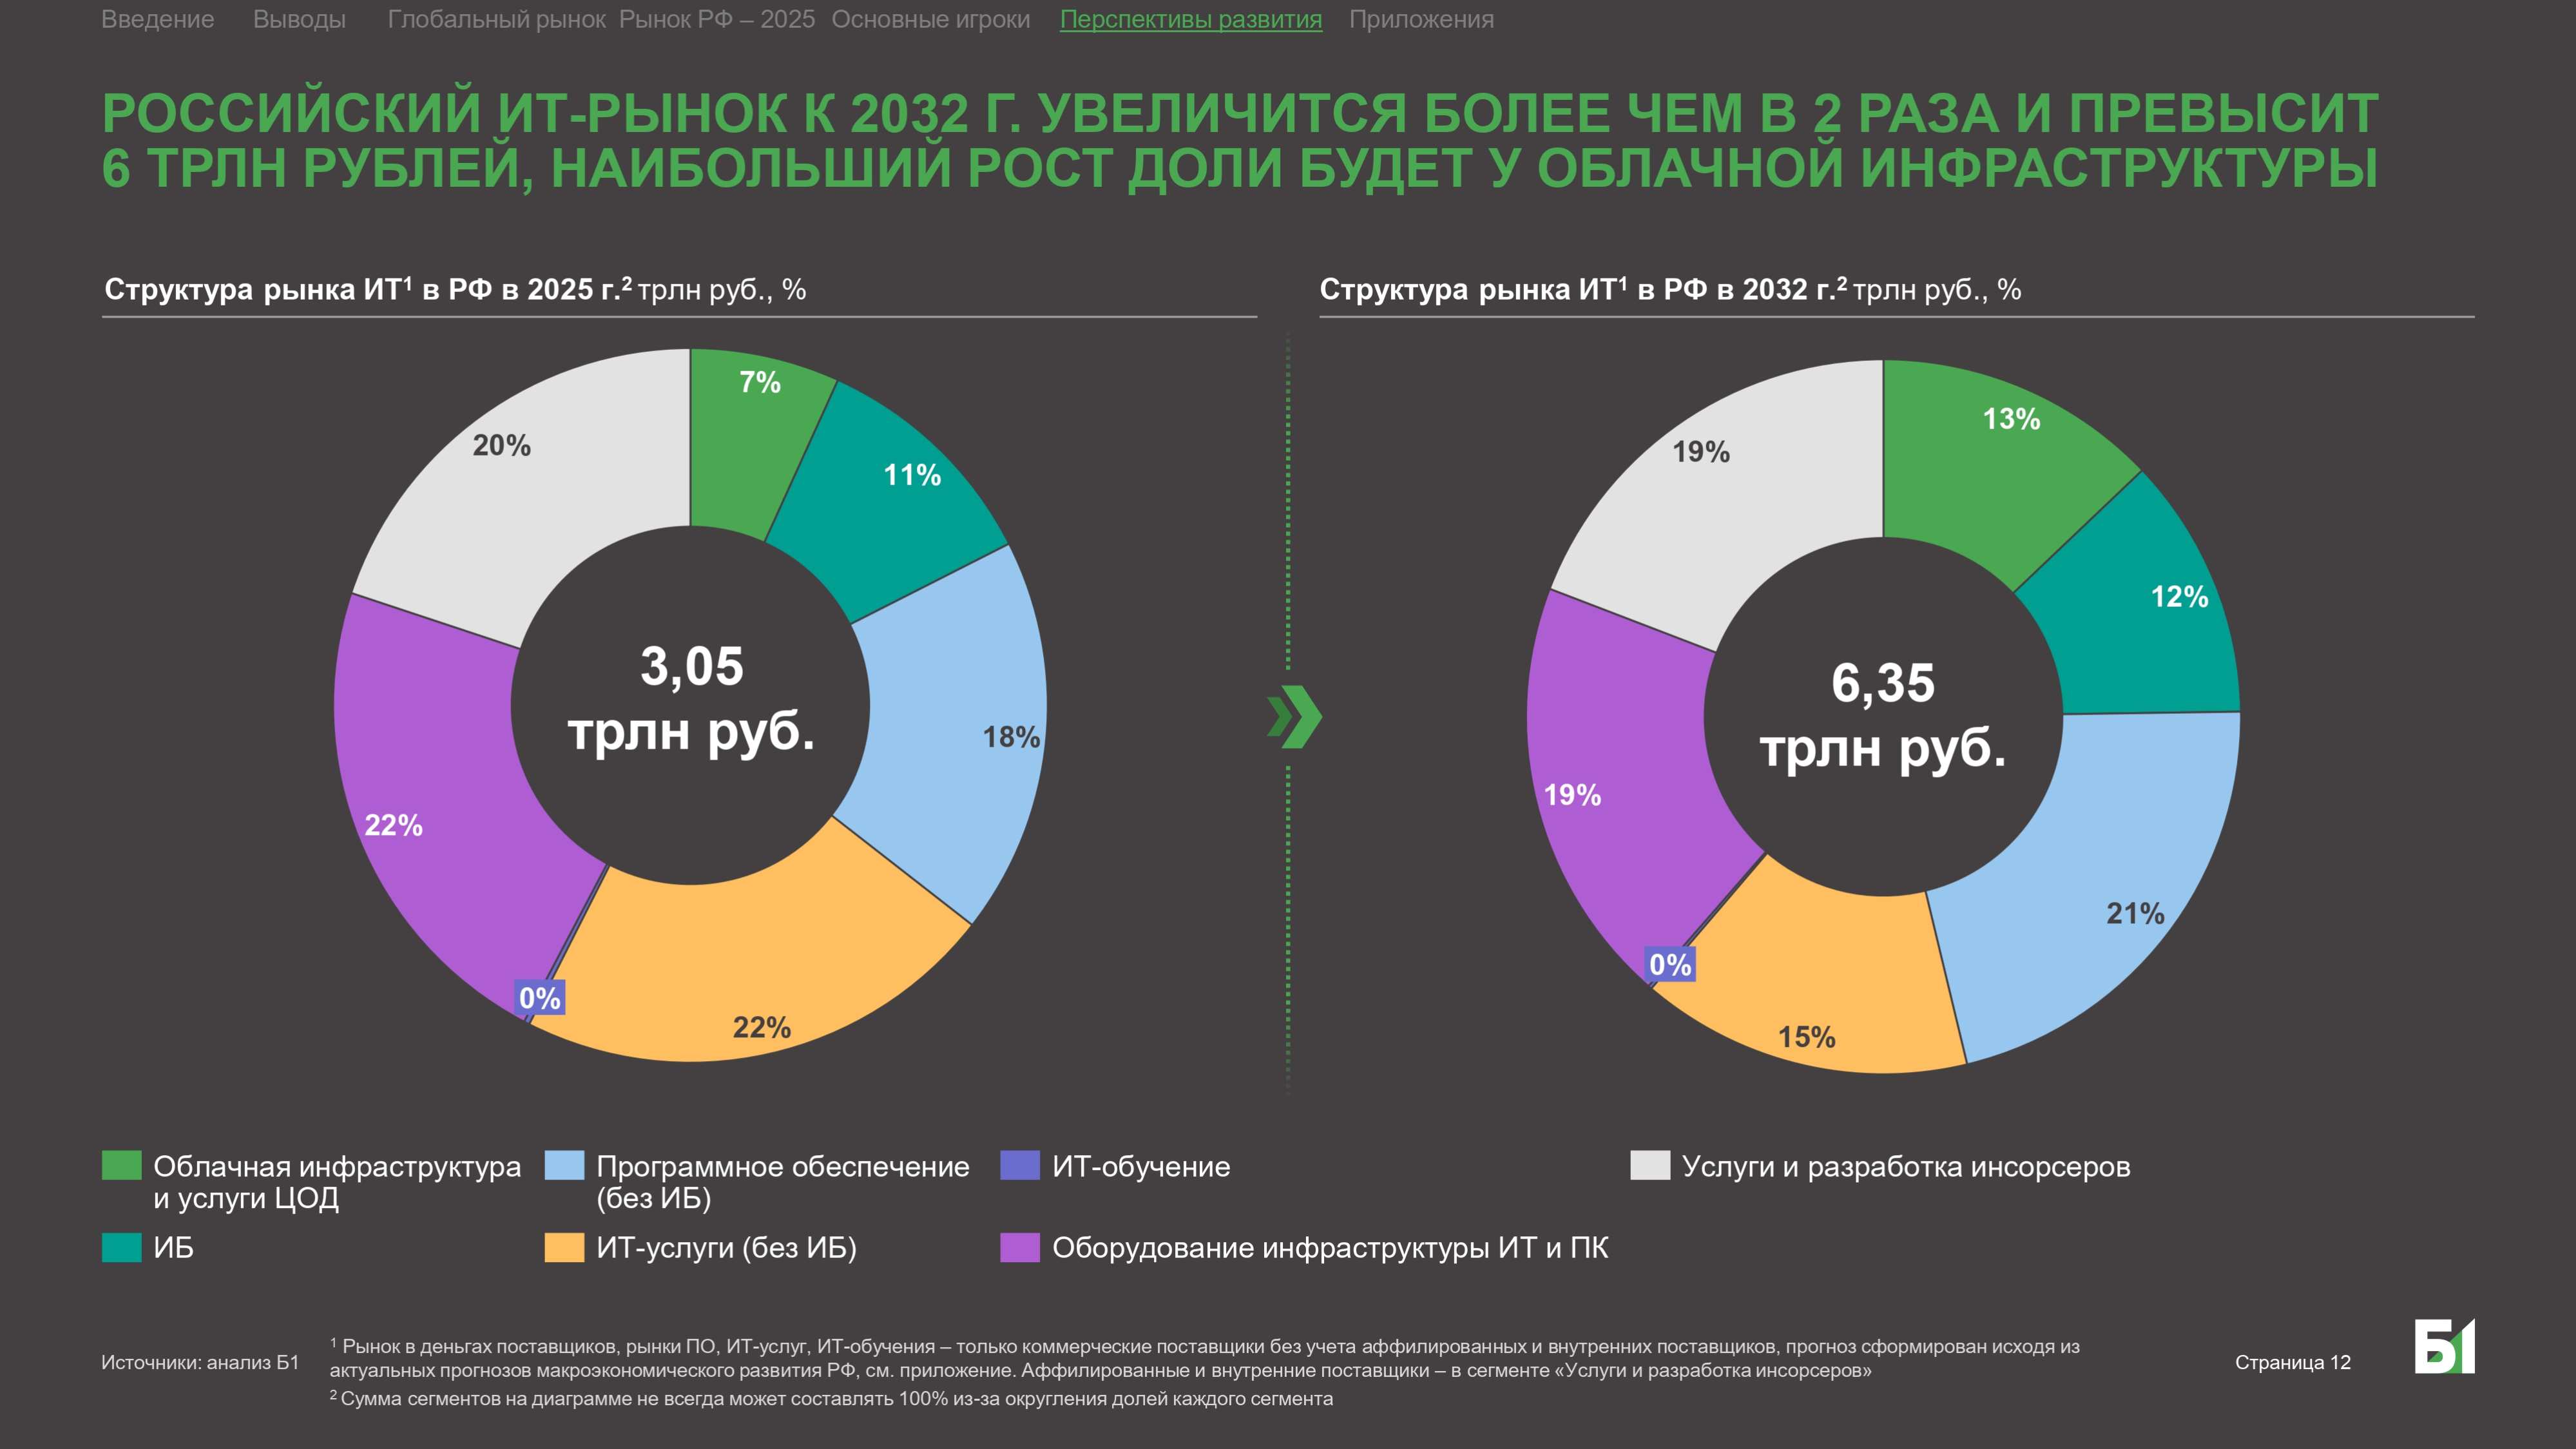
Структура роста будет во многом соответствовать глобальным тенденциям. Наиболее быстрорастущим сегментом может стать облачная инфраструктура со среднегодовым ростом 22%. Рост потребностей в вычислительных ресурсах, удорожание собственной инфраструктуры и развитие отечественных облачных платформ продолжат стимулировать переход к потреблению вычислительных мощностей как услуги. При этом, стоит отметить, что риски нарушения функционирования физической ИТ-инфраструктуры облаков создают дополнительные факторы неопределенности развития данного сегмента. Их реализация может привести к перераспределению спроса между облачными и локальными моделями развертывания ИТ-систем, а также сформировать дополнительные потребности в восстановлении и модернизации инфраструктуры. Масштаб возможного влияния этих факторов на отдельные сегменты рынка, вероятно, требует дополнительной оценки, но потенциально может достичь нескольких процентных пунктов роста в год.
Ключевые факторы динамики российского рынка будут постепенно смещаться от импортозамещения к технологическому развитию и повышению зрелости отечественных решений. Рынок тиражного ПО будет увеличиваться на 14-15%, информационной безопасности – примерно на 13%, ИТ-услуг – на 4-6%.
Спрос на ПО поддержат: развитие прикладных и отраслевых систем, решений для цифрового рабочего места, интеграция ИИ и продолжающийся переход к сервисным моделям предоставления программного обеспечения. В то же время сдерживающим фактором для рынка тиражного ПО станет распространение кастомизированных решений, создаваемых с использованием ИИ-инструментов разработки. Повышение производительности и снижение стоимости заказной и внутренней разработки усилят конкуренцию с готовыми программными продуктами: для части задач создание специализированных решений, адаптированных к бизнес-процессам заказчика, может стать экономически более привлекательной альтернативой приобретению тиражного ПО. В сегменте ИТ-услуг спрос будет перераспределяться в пользу комплексной интеграции, модернизации корпоративных систем, разработки и внедрения ИИ-решений и агентов, развитию ИИ-готовой корпоративной инфраструктуры и данных.
Существенное влияние на стоимостную динамику ИТ-рынка в среднесрочной перспективе окажет рост цен на оборудование. На глобальном рынке в 2025-2027 годах высокий спрос на ИИ-вычисления и ограниченность предложения отдельных электронных компонентов, прежде всего, памяти, будут способствовать удорожанию вычислительной инфраструктуры. Для российского рынка наиболее выраженный эффект ожидается в 2026-2027 годах: повышение стоимости компонентной базы приведет к росту цен на серверы, системы хранения данных, корпоративное сетевое оборудование и ПК, а также стоимости облачных вычислений. В 2026 году российский рынок ИТ-оборудования может увеличиться на 12-15% в денежном выражении, причем существенную часть прироста обеспечит ценовой фактор. Дополнительный спрос на оборудование может возникнуть при необходимости внепланового восстановления и модернизации ИТ-инфраструктуры отдельных участников рынка. После 2027 года влияние глобального дефицита компонентов на стоимость оборудования, вероятно, начнет ослабевать по мере расширения мировых производственных мощностей.
Безусловно, продолжится и импортозамещение в наиболее сложных классах корпоративного и инфраструктурного ПО. Дополнительный спрос будут формировать требования к технологическому суверенитету, защите критической информационной инфраструктуры, электронному документообороту и маркировке товаров.
Сценарии развития рынка
С учетом существующих факторов неопределенности Б1 рассматривает три сценария развития российского коммерческого ИТ-рынка. Их различия определяются, в первую очередь, макроэкономическими условиями, инвестиционной активностью заказчиков, доступностью технологической инфраструктуры, темпами внедрения ИИ, уровнем доступности и использования облачных технологий, рисками базовой технологической инфраструктуры рынка.
В нейтральном сценарии рынок достигнет 5,1 трлн рублей к 2032 году при среднегодовом росте около 11% (еще 1,2 трлн. составят услуги и решения инсорсеров). Оптимистичный сценарий предполагает увеличение до 5,3-5,4 трлн рублей благодаря ускорению экономического роста, снижению инвестиционной неопределенности, повышению доступности инфраструктуры, активной разработке и развитию суверенных ИИ-решений. Консервативный сценарий предусматривает замедление среднегодового роста до 8-9%. Основными ограничениями могут стать слабая макроэкономическая динамика, геополитические и отраслевые риски, снижение доступности ИТ-инфраструктуры, в том числе облачной, и окупаемости технологических проектов.
Российский ИТ-рынок сохранит потенциал двузначного роста, однако его дальнейшая динамика будет все больше зависеть от развития новых технологий, зрелости отечественных решений и экономической эффективности их внедрения. Важную роль продолжат играть макроэкономические условия, стоимость и доступность ИТ-инфраструктуры, а также способность участников рынка адаптироваться к меняющейся структуре спроса.
О Группе компаний Б1
Группа компаний Б1 предлагает многопрофильные услуги в сфере аудита, стратегического, технологического и бизнес-консалтинга, сделок, оценки, налогообложения, права и сопровождения бизнеса.
Мы работаем свыше 35 лет в России и 25 лет в Беларуси. За это время в компаниях группы создана сильная команда специалистов с обширными знаниями и опытом реализации сложнейших проектов. Наша практика представлена в 12 городах: Москве, Минске, Владивостоке, Екатеринбурге, Казани, Краснодаре, Новосибирске, Ростове-на-Дону, Самаре, Санкт-Петербурге, Тольятти и Челябинске.
Группа компаний Б1 помогает клиентам находить новые решения, расширять, трансформировать и успешно вести свою деятельность, а также повышать свою финансовую устойчивость и кадровый потенциал.
ВАМ МОЖЕТ БЫТЬ ИНТЕРЕСНО
Все новости.jpg)
Эксперт компании Б1 вошел в состав жюри программы «Мама-предприниматель»
Заместитель управляющего партнера Группы компаний Б1 Наталия Старыгина присоединилась к составу жюри федеральной программы «Мама-предприниматель».
05.11.2026
Коммерческий ИТ-рынок России вырос на 10% в 2025 году
Группа компаний Б1 представляет результаты ежегодного исследования российского ИТ-рынка по итогам 2025 года.
05.11.2026
Группа компаний Б1 объявляет о структурных и кадровых изменениях
Юлия Тимонина возглавила вновь созданный департамент цифровых технологий, а Жанна Добрицкая назначена руководителем департамента налогов, права и сопровождения бизнеса.
02.11.2026
Метод Монте-Карло: опыт Б1 по интеграции системы управления рисками в бюджетирование
29 сентября в Санкт-Петербурге прошла встреча регионального центра ИВА. В ходе мероприятия старший менеджер группы по оказанию услуг в области управления рисками, внутреннего контроля и внутреннего аудита Б1 Сергей Жедик поделился опытом применения метода Монте-Карло – инструмента, формирующего доказательства интеграции системы управления рисками (СУР) в управленческие решения.
07.10.2026
Группа компаний Б1 объявляет о назначении новых партнеров
1 октября 2026 года Группа компаний Б1 объявила о назначении новых партнеров. Это настоящие лидеры, которые отличаются высоким уровнем профессионализма, гибкости, готовности брать на себя ответственность и вести за собой команды, создавая ценность для клиентов и добиваясь результатов даже в период высокой неопределенности.
01.10.2026
.jpg)
Группа компаний Б1 и Клуб изучения стратегии и философии Суньцзы заключили соглашение о сотрудничестве
Церемония подписания состоялась в ходе торжественного приема «Россия – Китай: энергия и культура партнерства», организованного на площадке Международного промышленно-энергетического форума TNF 2026.
16.09.2026
.jpg)
67% руководителей в области кибербезопасности видят необходимость изменений в подходах к кибербезопасности из-за ИИ-рисков
67% руководителей в области кибербезопасности по всему миру считают, что риски, связанные с ИИ нового поколения, требуют существенных изменений в существующих подходах к кибербезопасности.
10.09.2026
.jpg)
Более 40% всего прикладного ПО будет включать ИИ-агентов до 2027 года
Группа компаний Б1, ГК «Солар», Ассоциация ФинТех (АФТ) и HiveTrace представили результаты совместного исследования, посвященного обзору текущего состояния рынка защиты искусственного интеллекта (ИИ) и перспектив развития этого направления.
10.09.2026
.jpg)
Общеиндустриальный обзор заработных плат и компенсаций за 2026 год от компании Б1
Компания Б1 подготовила очередной выпуск ежегодного общеиндустриального обзора заработных плат и компенсаций за 2026 год. Обзор содержит актуальную информацию о заработных платах и переменном вознаграждении в разрезе должностей, а также данные о льготах, кадровых политиках, практиках и HR-метриках.
07.09.2026
Группу компаний Б1 признали лидером в рэнкингах оценочных компаний RAEX
Группа компаний Б1 заняла первые места в трех номинациях: «Рэнкинг крупнейших оценочных организаций», «Рэнкинг крупнейших оценочных групп» и «Рэнкинг крупнейших оценочных организаций Центрального федерального округа». Рейтинг основан на оценке масштаба бизнеса.
27.08.2026