С каждым годом роль системы по управлению рисками становится все более значимой для обеспечения стратегической, финансовой, операционной и технологической устойчивости финансовых организаций. В связи с этим сами методы риск-менеджмента трансформируются.
Риск-менеджмент в финансовых организациях давно перестал быть аналитическим направлением по оценке рисков и превратился в критически важную функцию по обеспечению «здоровья» бизнеса. По прогнозу Банка России, чистая прибыль банков в 2026 году составит от 3,4 до 3,9 трлн руб.[1], несмотря на сохранение существенных угроз. Эта оценка свидетельствует, помимо прочего, о высокой эффективности систем управления рисками, используемых участниками рынка.
Группа компаний Б1 представляет результаты II исследования мнений руководителей по рискам (CRO[2]). В этом году в нем учтены мнения CRO 39 кредитных организаций России, которые охватывают 94% активов банковского сектора. Наших респондентов отличает разный масштаб деятельности: 57% системно значимых кредитных организаций и банков с активами более 500 млрд руб., 43% банков с активами менее 500 млрд руб. Отдельно следует выделить 23% респондентов – это банки с иностранным участием в капитале.
Цель нашего исследования – изучить тренды в области подходов к управлению рисками, проанализировать, как изменилась повестка CRO и ландшафт значимых рисков по сравнению с 2025 годом. Особое внимание уделено вопросам влияния ИИ на риск-менеджмент.
КЛЮЧЕВЫЕ ВЫВОДЫ
-
II ежегодное исследование мнений руководителей по рискам российских банков подтвердило устойчивый интерес финансовых организаций к данной тематике: количество участников практически удвоилось и составило 39, что обеспечило покрытие 94% активов банковского сектора
-
Сохраняющаяся геополитическая напряженность и, как следствие, сложные экономические условия ставят перед банками в России все новые вызовы. Финансовые организации вынуждены на постоянной основе адаптировать свои процессы оценки и управления рисками для адекватного учета текущей ситуации и сохранения устойчивости
-
По-прежнему в достаточно сложной ситуации оказываются заемщики банков, что отражается в повышающейся значимости оценки кредитного риска и в ожиданиях риск-менеджмента в отношении динамики уровня кредитного риска по всем ключевым сегментам
-
Активное влияние на задачи функций по управлению рисками на ближайший год оказывают планируемые Банком России изменения в регулировании, которые затронут как непосредственно процедуры и подходы системы управления рисками, так и бизнес-контекст банков
-
Кроме того, на развитие и активную трансформацию системы управления рисками оказывают влияние общерыночные тренды, связанные с продолжающейся цифровизацией и распространением внедрения инструментов ИИ в ключевые процессы банка, расширением сервисного предложения банков в рамках движения в сторону платформенной модели бизнеса
-
Положительная динамика в оценках бюджетов на внедрение ИИ в процессы риск-менеджмента и повышение уровня качества данных свидетельствуют о позитивном тренде в развитии технологичности управления рисками
ИЗМЕНЕНИЕ РОЛИ РИСК-МЕНЕДЖМЕНТА В ФИНАНСОВЫХ ОРГАНИЗАЦИЯХ
Общая экономическая ситуация и текущая динамика развития финансового сектора в России требуют от функций управления рисками в банках трансформации сложившейся организации процессов. Это необходимо для успешной адаптации к изменениям и обеспечения конкурентоспособности бизнеса.
Большинство респондентов, принявших участие в нашем исследовании, видят современный риск-менеджмент как новый стратегический центр банка. Кроме того, это партнер бизнеса, который, обладая всесторонним видением, может координировать информацию и выравнивать процессы между всеми заинтересованными сторонами.
Помимо накопления и систематизации общебанковских знаний и опыта, функция управления рисками исторически выступает в роли основного держателя знаний в области аналитики. Именно поэтому важно привлекать риск-менеджмент к бизнес-задачам по повышению качества и скорости принятия управленческих решений, основанных на использовании больших данных.
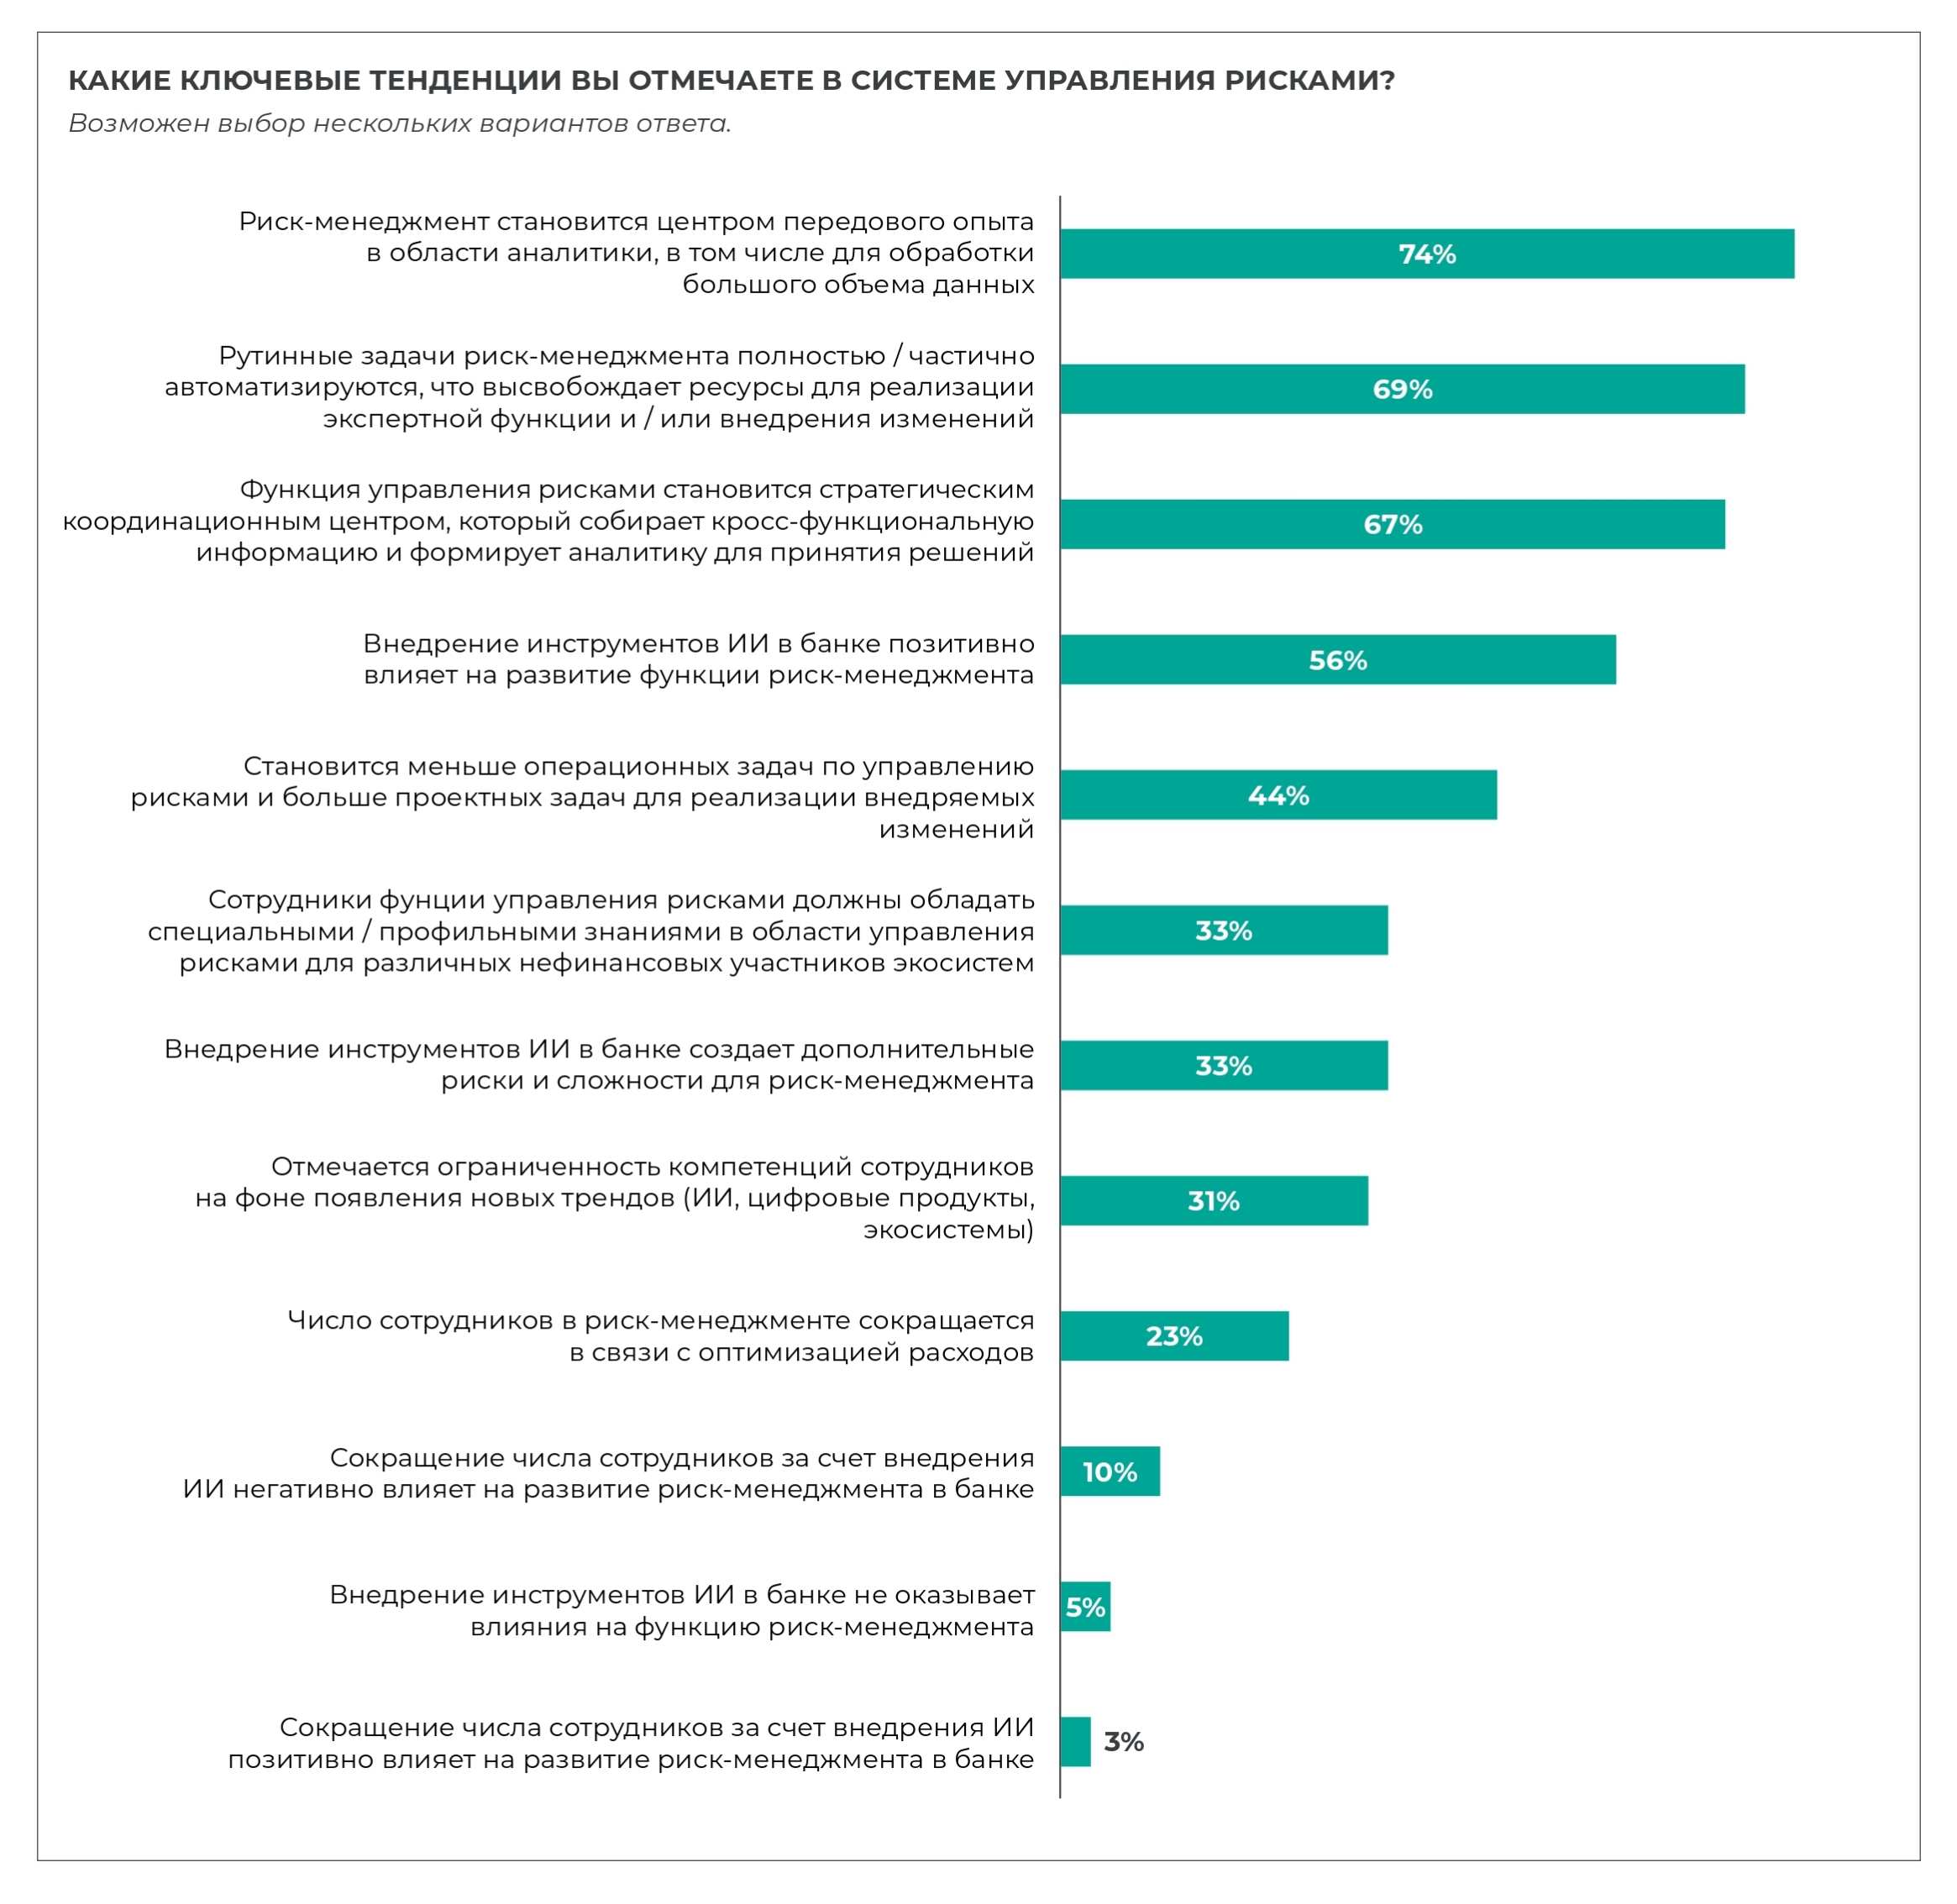
Для того чтобы продолжать работать максимально эффективно, риск-менеджмент вынужден быть на передовой внедрения современных технологических решений. Так, у 69% респондентов есть планы по автоматизации рутинных задач по управлению рисками и комплаенс-проверкам, в том числе за счет масштабирования применения ИИ-помощников (ассистентов). Больше половины участников исследования отмечают, что развитие применения инструментов ИИ позитивно повлияет на функцию риск-менеджмента. При этом треть руководителей по рискам считает, что использование технологий ИИ создает дополнительные риски и трудности для функции управления рисками.
Какие ключевые тенденции вы отмечаете в системе управления рисками? (график)
ПЛАН РАЗВИТИЯ ФУНКЦИИ РИСК-МЕНЕДЖМЕНТА НА БЛИЖАЙШИЙ ГОД
То, что внимание руководителей по рискам сосредоточено на совершенствовании внутренних процессов и процедур, обусловлено необходимостью реакции на возникающие конъюнктурные вызовы, а также регуляторной повесткой.
Уже второй год подряд более 80% респондентов включают в план по развитию функции дополнительную проработку подходов к оценке рисков и проведению стресс-тестирования / сценарного анализа для предоставления руководству банков более точных возможных негативных сценариев развития, которые учитываются при принятии стратегических решений.
Тот факт, что данный инструмент снова оказывается лидером в повестке руководителей по рискам, свидетельствует о необходимости постоянного совершенствования риск-менеджмента в текущей нестабильной экономической и геополитической ситуации.
Более 70% респондентов отметили необходимость совершенствования применяемых риск-технологий и инфраструктуры данных для эффективной интеграции обновляющихся инструментов управления рисками и обеспечения высокого качества информации по рискам. Например, это платформенные решения для унификации и ускорения процессов риск-менеджмента.
Какие области управления рисками ваш банк планирует усовершенствовать в течение следующего года? (график)
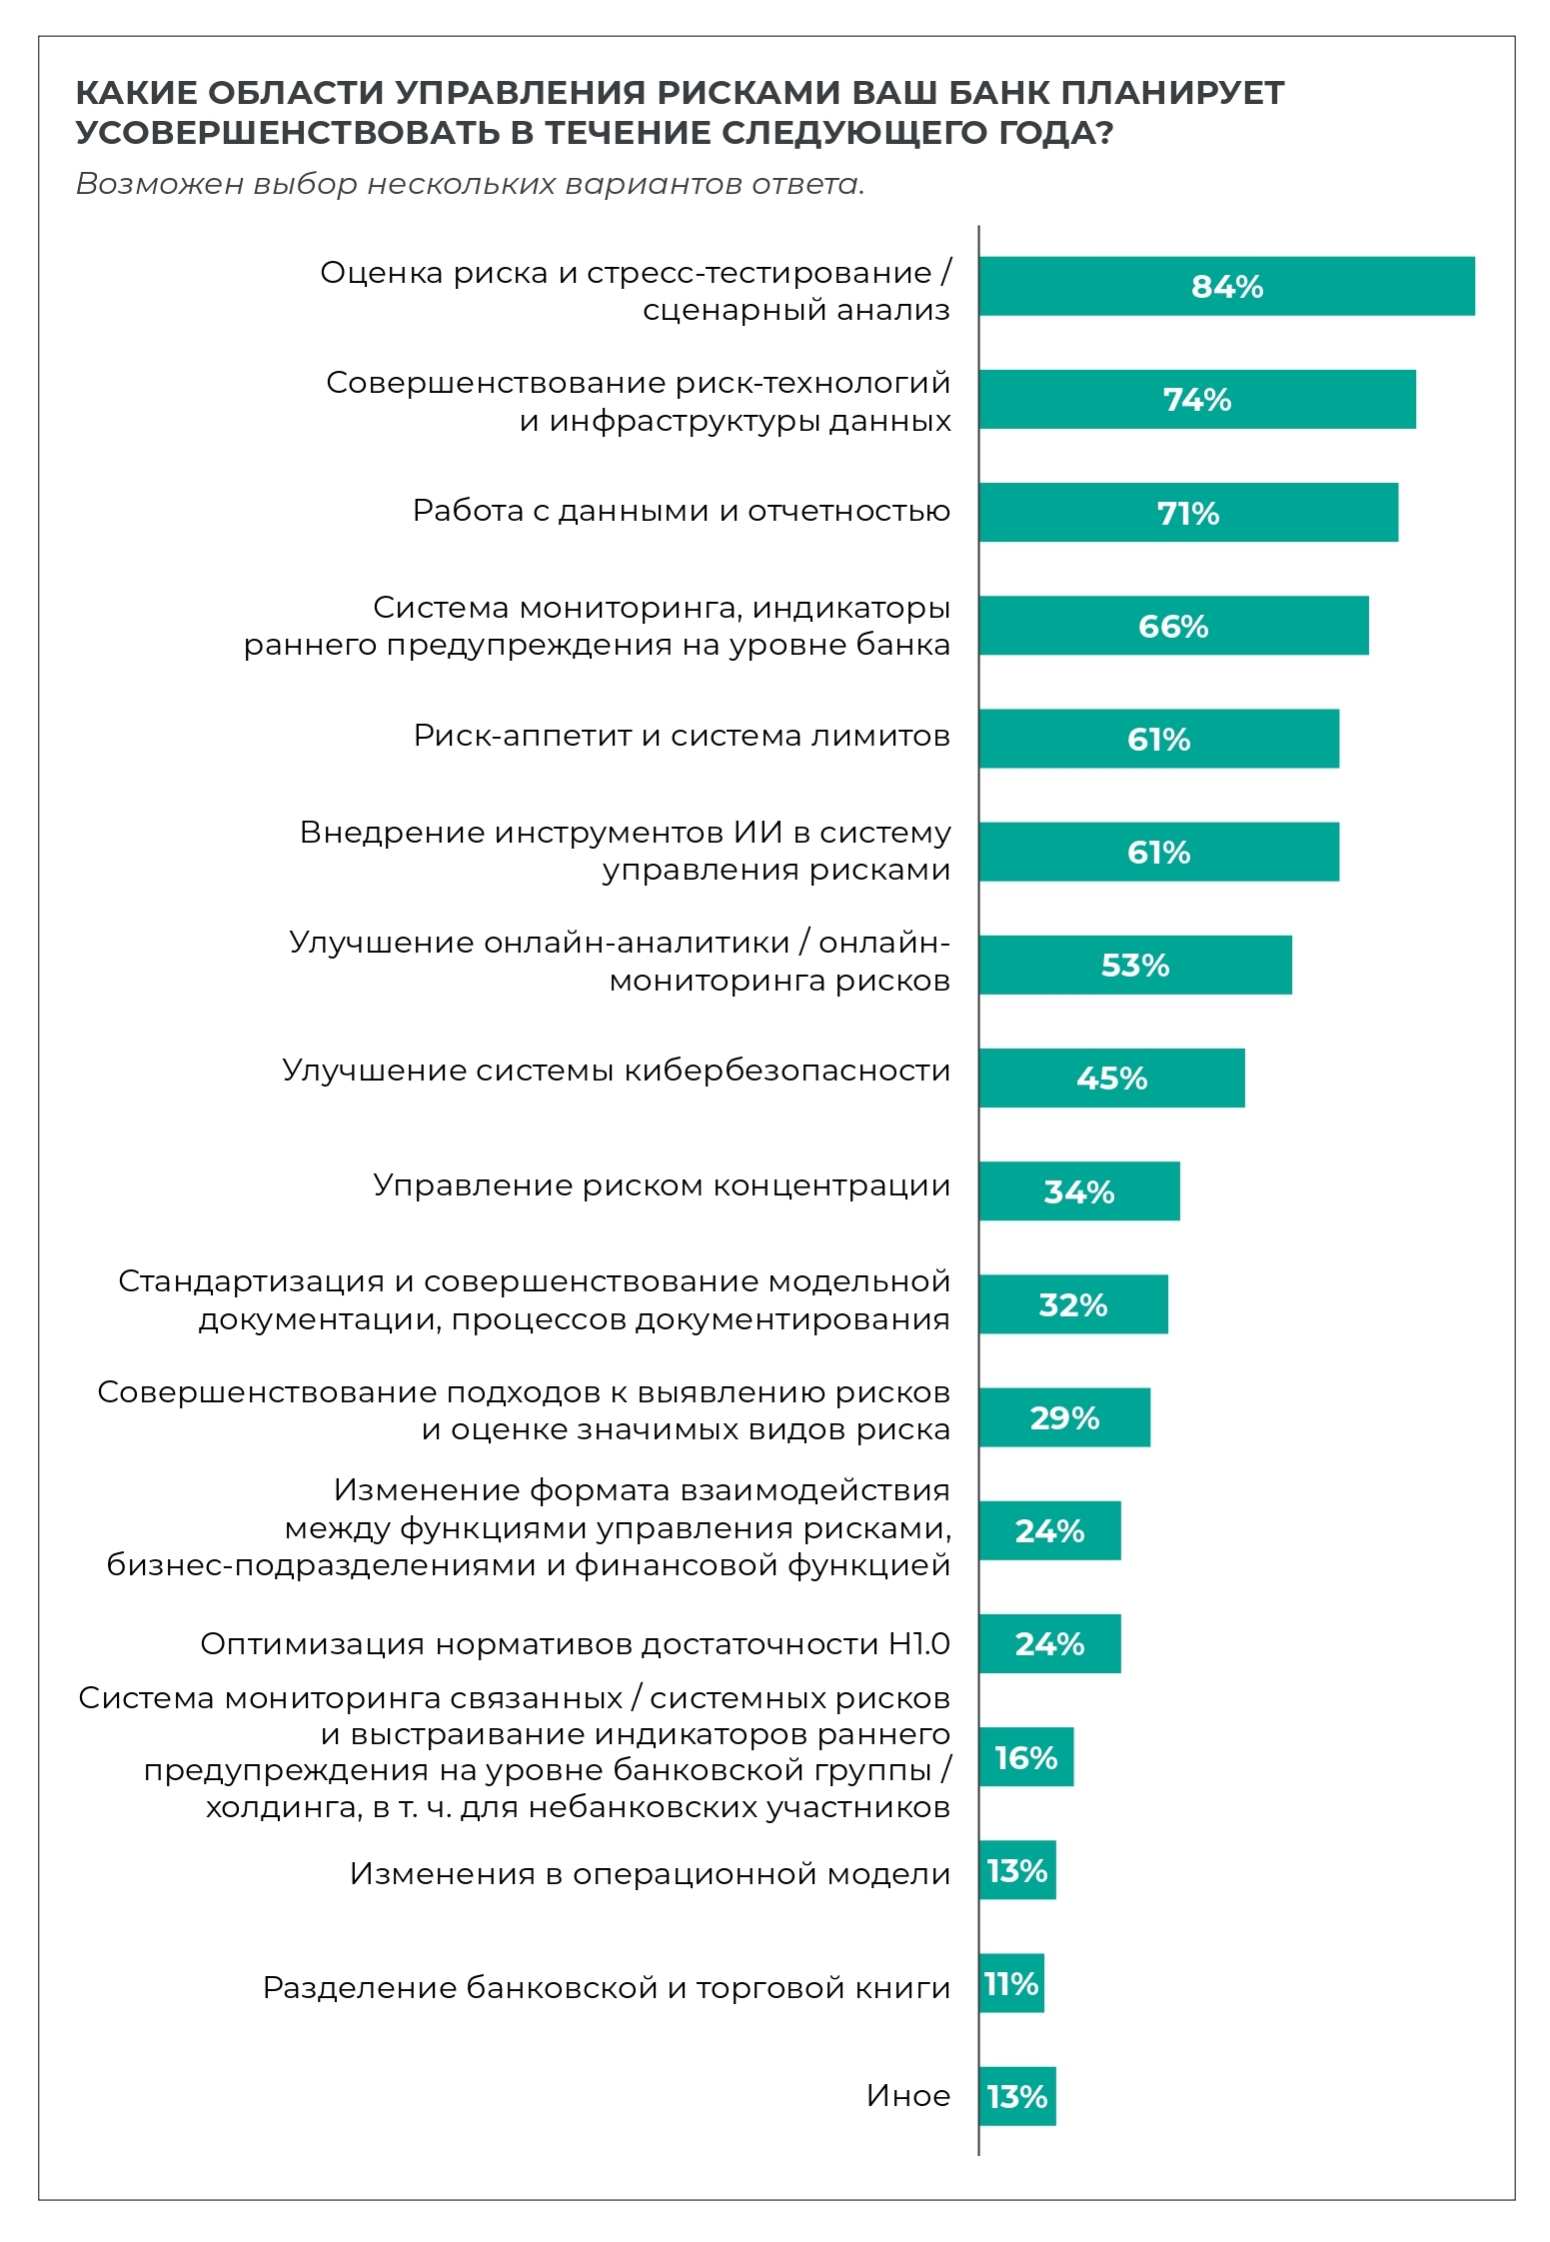
Работа с данными и отчетностью по рискам как самостоятельная задача также требует реализации длительных внутренних проектов и долгосрочной аллокации ресурсов. Так же, как и в 2025 году, в 2026-м с этим согласны 71% участников.
Впервые более половины участников заявило о планах по улучшению онлайн-аналитики для непрерывного мониторинга рисков (в режиме реального времени).
По сравнению с 2025 годом, когда внедрение инструментов на базе ИИ в систему управления рисками планировала только треть респондентов, в 2026 году доля CRO с такими инициативами существенно увеличилась и превысила 60%.
В 2026 году около трети респондентов отметили необходимость совершенствования подходов к выявлению рисков и оценке их значимости. Кроме того, в качестве ответа на изменяющуюся среду около половины респондентов выбрали улучшение системы кибербезопасности.
Несмотря на некоторые характерные особенности работы банков в России, основные темы во многом совпадают с общемировыми тенденциями в ключевых приоритетах по трансформации подходов к риск-менеджменту в 2026 году. Так, руководители по рискам международных банков также сфокусированы на вопросах совершенствования процедур стресс-тестирования и активном внедрении ИИ в ежедневные задачи риск-менеджмента[3]. Кроме того, они пересматривают подходы к установлению риск-аппетита и лимитов к рискам.
ОСОЗНАННЫЙ РИСК-МЕНЕДЖМЕНТ КАК ОТВЕТ НА СОВРЕМЕННЫЕ ВЫЗОВЫ
После реализации вышеупомянутых планов по внедрению различных изменений в процедуры управления рисками, ожидается, что система риск-менеджмента станет отвечать современным вызовам и будет глубоко интегрирована в бизнес-процессы банка.
Ее трансформация обеспечит эффективность функции и позволит выстроить качественное управление рисками на уровне всех линий защиты.
Респонденты выделили ключевые характеристики и признаки, которыми должна обладать зрелая система управления рисками (СУР).
-
Гибкая и готовая к трансформации
СУР имеет ресурсы и инструменты для того, чтобы гибко адаптироваться под изменяющие потребности бизнеса и общую экономическую ситуацию в достаточно сжатые сроки
-
Технологичная
СУР отвечает современным технологическим трендам, адаптируя их в своих подходах и процедурах и обеспечивая высокое качество данных и скорость их обработки для принятия решений
-
Интегрированность в повседневные бизнес-задачи
СУР трансформируется из периодически запускаемого процесса, возникающего на отдельных этапах бизнес-задач, в непрерывный контур цикла управления рисками
-
Развитая риск-культура
СУР обеспечивает не только применение эффективных инструментов и подходов на уровне второй линии защиты, но и содействует развитию культуры понимания и принятия рисков на уровне подразделений первой линии защиты
-
Дополнительная ценность для бизнеса
СУР не стремится ограничить принятие рисков, не только выполняя контролирующую функцию, но и выступая в роли внутреннего консультанта бизнеса, предоставляющего свои знания, опыт и эффективные инструменты для принятия решений
-
Проактивная
СУР самостоятельно определяет потребность в трансформации своих процессов и инструментов, не дожидаясь запроса от бизнеса, а проактивно реагируя на появляющиеся тренды
-
Опытная команда профессионалов
СУР развивается благодаря качеству знаний и опыту команды по управлению рисками, несмотря на появление новых технологий и расширение сфер применения технологий ИИ
-
Высокое качество данных для принятия решений
СУР совместно с ответственными подразделениями в банке способствует улучшению качества данных, в том числе для повышения точности инструментов по оценке рисков
ПРИОРИТЕТЫ CRO НА БЛИЖАЙШИЙ ГОД
Спектр наиболее значимых рисков в исследовании 2026 года во многом сопоставим с результатами опроса 2025 года – финансовые и технологические риски выделяются как наиболее существенные.
Это кредитный риск, процентный риск банковской книги, риск информационной безопасности, риск ликвидности и фондирования и риск информационных систем. Наибольший рост за год среди значимых рисков приходится на кредитный риск (+10 п. п. г/г респондентов, которые отнесли его к наиболее значимым и высоким рискам), риск недобросовестного поведения (+10 п. п. г/г), риски применения ИИ (+6 п. п. г/г) и риски информационных систем (+6 п. п. г/г). Геополитический риск (-12 п. п. г/г), риск ликвидности и фондирования (-10 п. п. г/г), кредитный риск контрагента (-10 п. п. г/г) отмечались как наиболее значимые меньшим число респондентов, чем в прошлом году.
Какие риски будут наиболее значимыми в ближайшем году с точки зрения оценки влияния их последствий? (график)
.jpg)
Если анализировать профиль значимых рисков в разрезе типов банков (СЗКО, банки с активами более 500 млрд рублей и менее этой суммы), можно отметить следующие особенности.
- Свыше 80% респондентов среди СЗКО и банков с активами более 500 млрд руб. оценивают кредитный риск как наиболее значимый, выделяя его среди прочих рисков.
- Для банков с активами более 500 млрд руб. сохраняется высокая значимость процентного риска банковской книги.
- Для банков с активами менее 500 млрд руб. существенными оказываются стратегические, бизнес-риски и риски данных.
КАЧЕСТВО КРЕДИТНОГО ПОРТФЕЛЯ
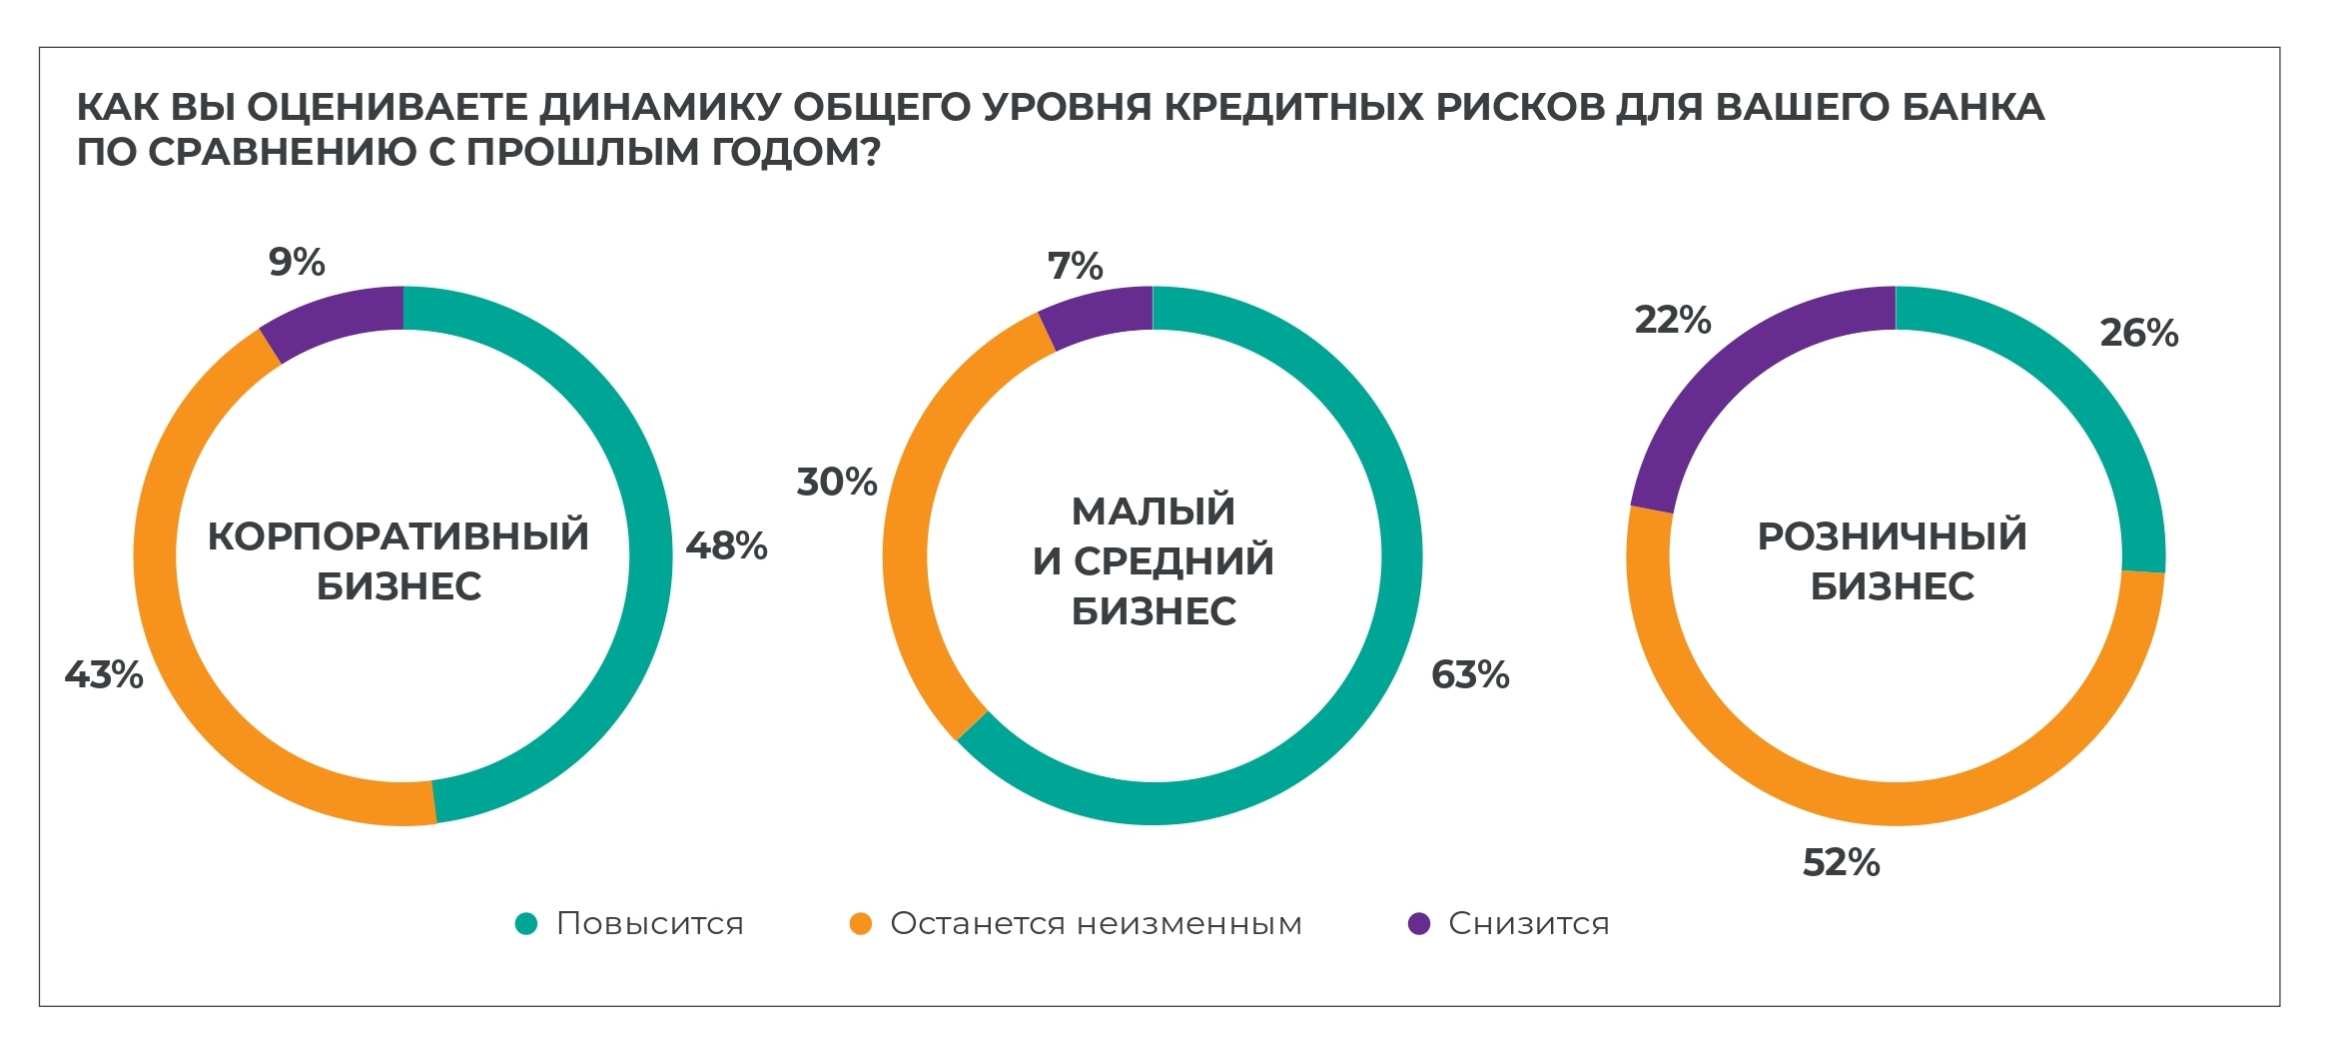
По оценкам руководителей по рискам, наиболее уязвимый сегмент клиентов с точки зрения перспектив уровня кредитного риска – это малый и средний бизнес. 63% респондентов ожидают повышения уровня кредитного риска для портфеля МСБ.
Наибольшее улучшение ожидается в сегменте розничного кредитования: 22% респондентов оценивают положительно изменение кредитного качества, что может свидетельствовать о прогнозе по частичному восстановлению после заметного снижения в 2025 году. Для крупного корпоративного бизнеса почти половина банков ожидает сохранения текущего уровня кредитного риска.
Как вы оцениваете динамику общего уровня кредитных рисков для вашего банка по сравнению с прошлым годом? (график)
АДАПТАЦИЯ К РЕГУЛЯТОРНЫМ ИЗМЕНЕНИЯМ
При анализе перспективных направлений развития систем управления рисками в банках необходимо учитывать планы Банка России в части регулирования.
В контексте регуляторных изменений на 2026 год можно выделить несколько актуальных тем:
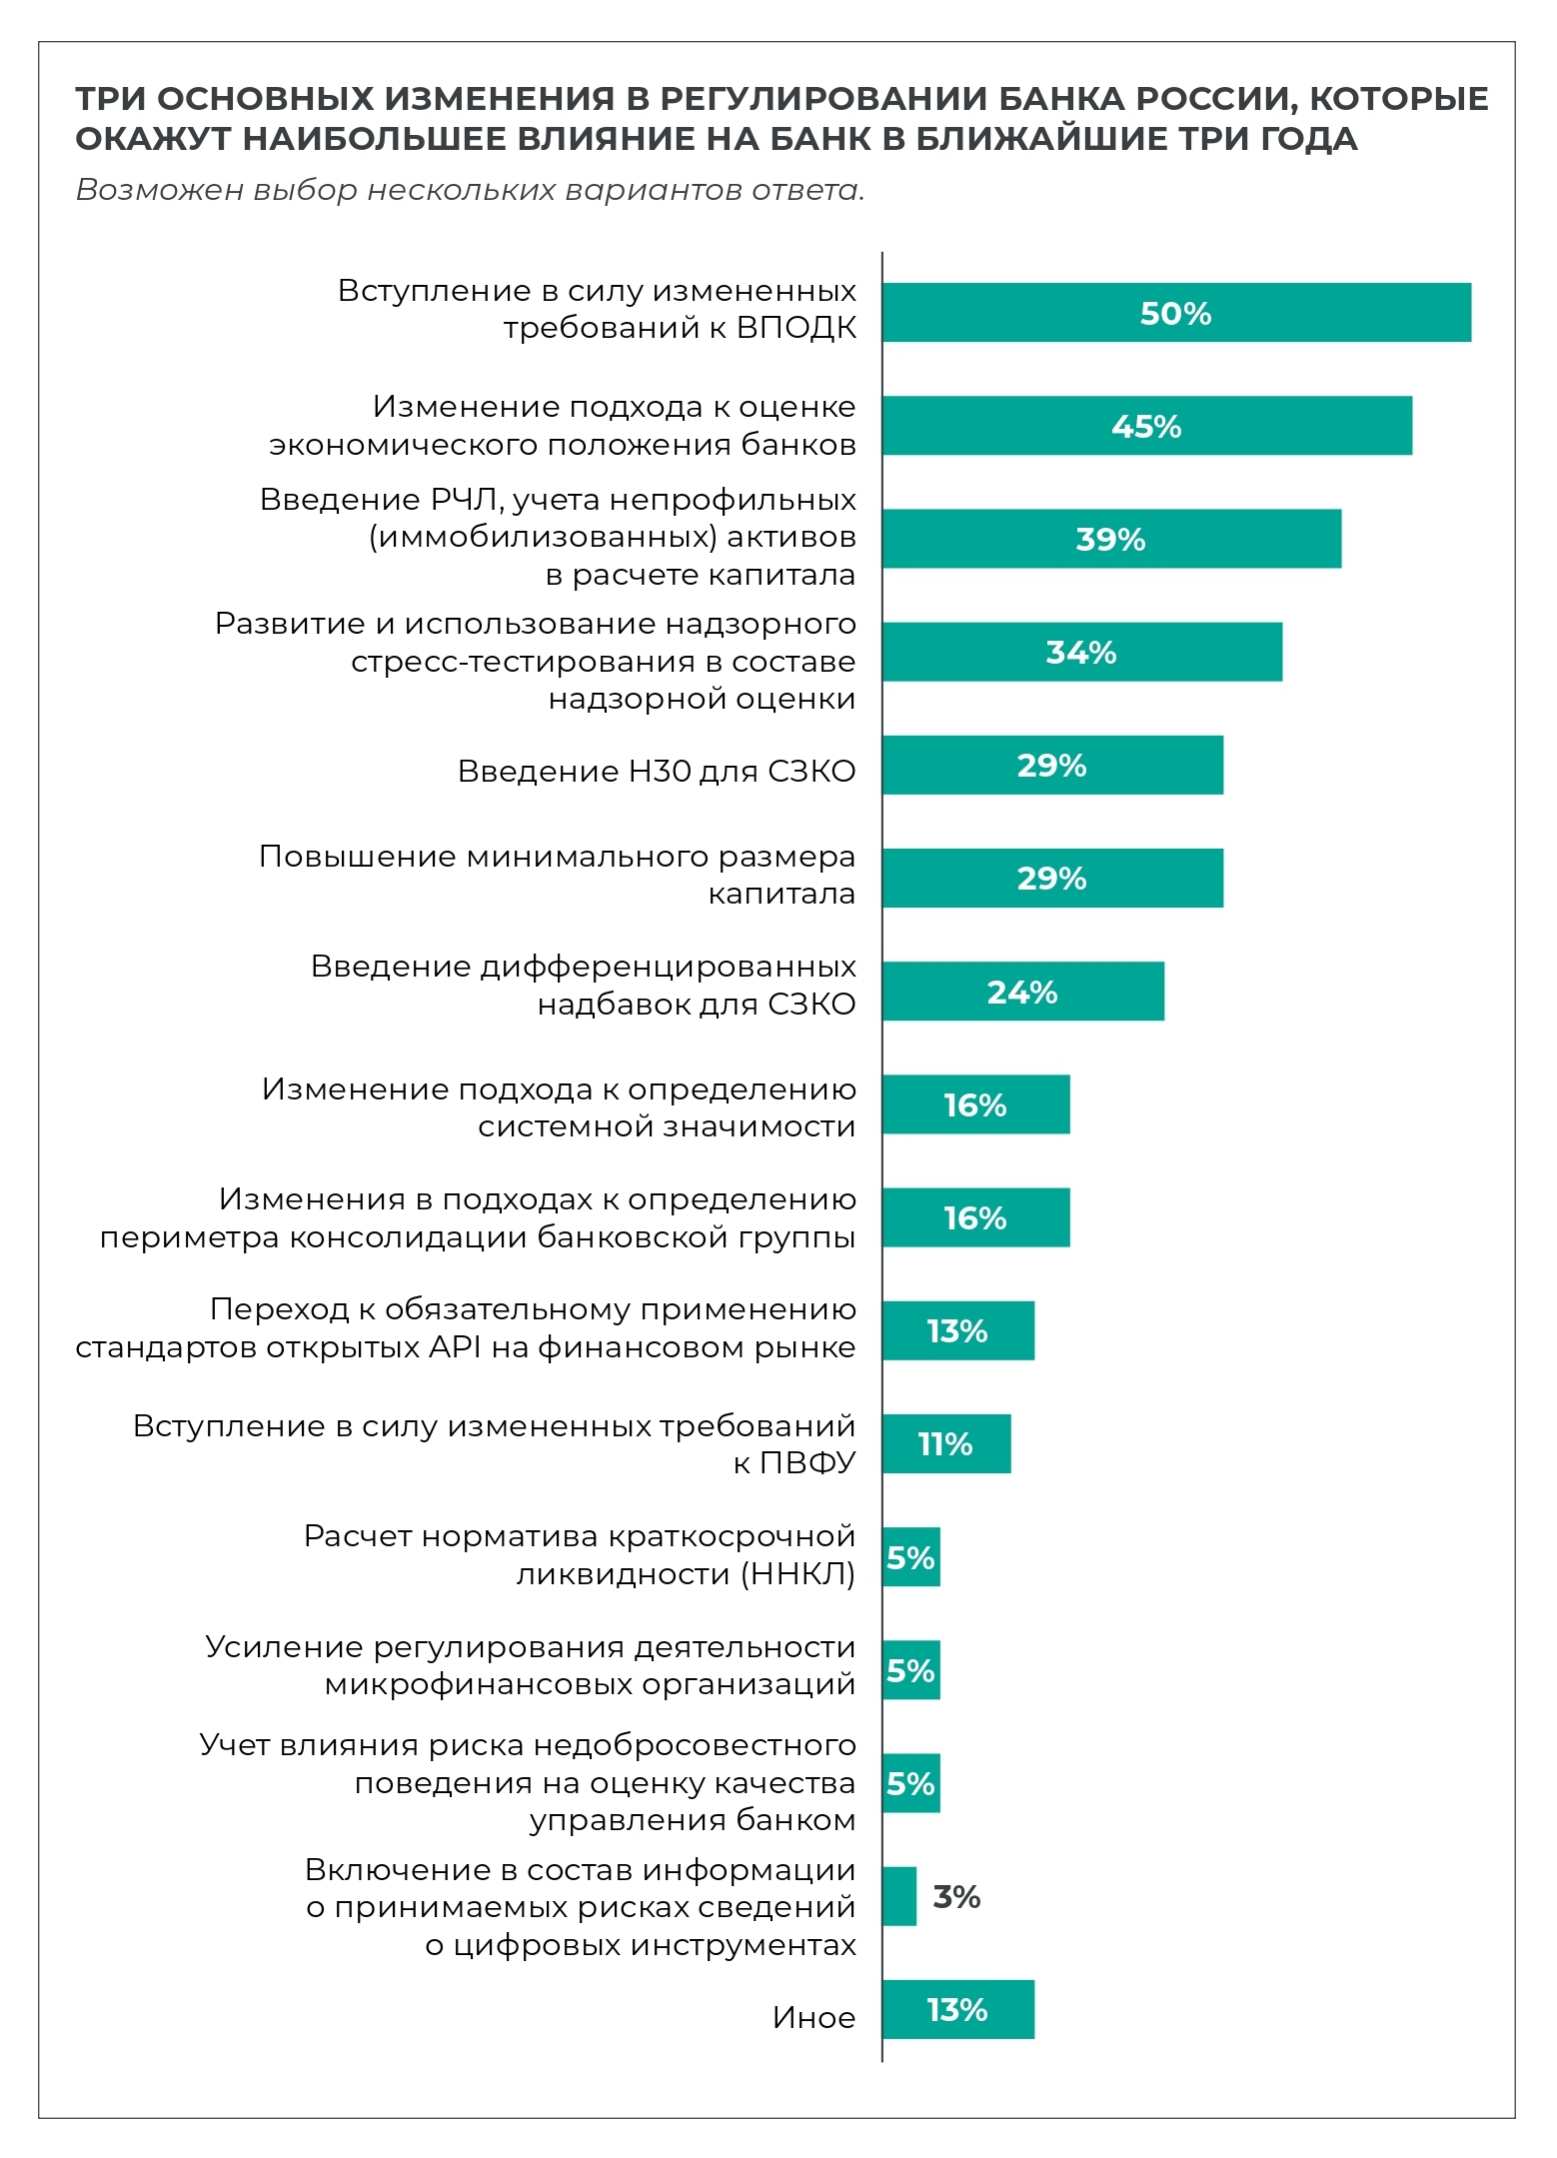
- Актуализация требований к ВПОДК. В обновленной концепции ВПОДК банкам предлагаются более интенсивная интеграция инструментов управления рисками со стратегическим планированием и принятием бизнес-решений, изменения в организации ВПОДК, а также дополнительные процедуры по управлению отдельными видами рисков. 50% респондентов считают обновление требований к ВПОДК наиболее значимыми изменениями в регулировании. Ожидается, что они вступят в силу с 1 октября 2026 года.
- Обновление требований к резервированию по отдельным типам кредитования. Для розничных заемщиков ужесточены процессы проверки источников доходов для предотвращения возможных искажений показателя предельной долговой нагрузки (ПДН), существенно увеличены требования к резервированию по заемщикам без официального подтверждения доходов. Дополнительно вводятся повышенные требования к резервированию по ряду ипотечных сделок.
Три основных изменения в регулировании Банка России, которые окажут наибольшее влияние на банк в ближайшие три года (график)
Для корпоративных заемщиков вводятся критерии по оценке отчетности МСФО, влияющие на требования к резервам, а также ужесточаются резервные требования для финансирования сделок слияний и поглощений.
На среднесрочном горизонте в регулировании также ожидается ряд существенных изменений, связанных с подходами к управлению рисками:
- Изменение подходов к оценке экономического положения банков
- Введение риск-чувствительного лимита (РЧЛ)
- Изменение порядка определения системно значимых кредитных организаций
- Введение концепции надзорного стресс-тестирования (предварительно с 2028 года)
Среди прочих значимых направлений по изменению регулирования CRO отмечают повышение минимального размера капитала (29%), изменение подходов к определению периметра консолидации банковской группы (16%), переход к обязательному применению стандартов открытых API[5] на финансовом рынке (13%) и вступление в силу измененных требований к ПВФУ[6] (11%).
РАЗВЕРТЫВАНИЕ ИИ
По оценкам CRO, риски применения ИИ стали более значимы в 2026 году по сравнению с предыдущим годом: 18% респондентов отметили риск как высокий (8% в 2025 году), что, безусловно, объясняется более широким применением ИИ в бизнес-процессах банков и в собственных процессах управления рисками.
Данное наблюдение также подтверждается тем, что снизилась доля банков, которые отметили, что бюджет на внедрение технологий ИИ в управление рисками не выделяется (27% в 2026 году против 52% в 2025 году). Кроме того, в два раза выросла доля банков, в которых на эту сферу выделяется бюджет в размере от 0,3 до 0,5 млрд руб.
Одновременно с этим наблюдается калибровка бюджетов в секторе от 0,5 до 1 млрд руб., что может объясняться, помимо прочего, увеличением бюджетов и переходом доли банков в категорию с бюджетом свыше 1 млрд руб. Параллельно возможна «заморозка» инвестиций на развитие технологий ИИ для управления рисками с учетом тенденций общей экономической ситуации.
Распространение технологий ИИ требует от банков адаптации системы управления рисками, что также подтверждается динамикой в ответах руководителей по рискам по сравнению с 2025 годом Доля банков, в которых риски применения ИИ уже анализируются, увеличилась с 25% до 33%. Кроме того, по сравнению с 2025 годом сформировалась группа банков, в которых уже выстроена организационная структура для управления рисками применения ИИ (6%).
В какие процессы управления рисками банк внедрил или планирует внедрить ИИ на горизонте пяти лет? (график)
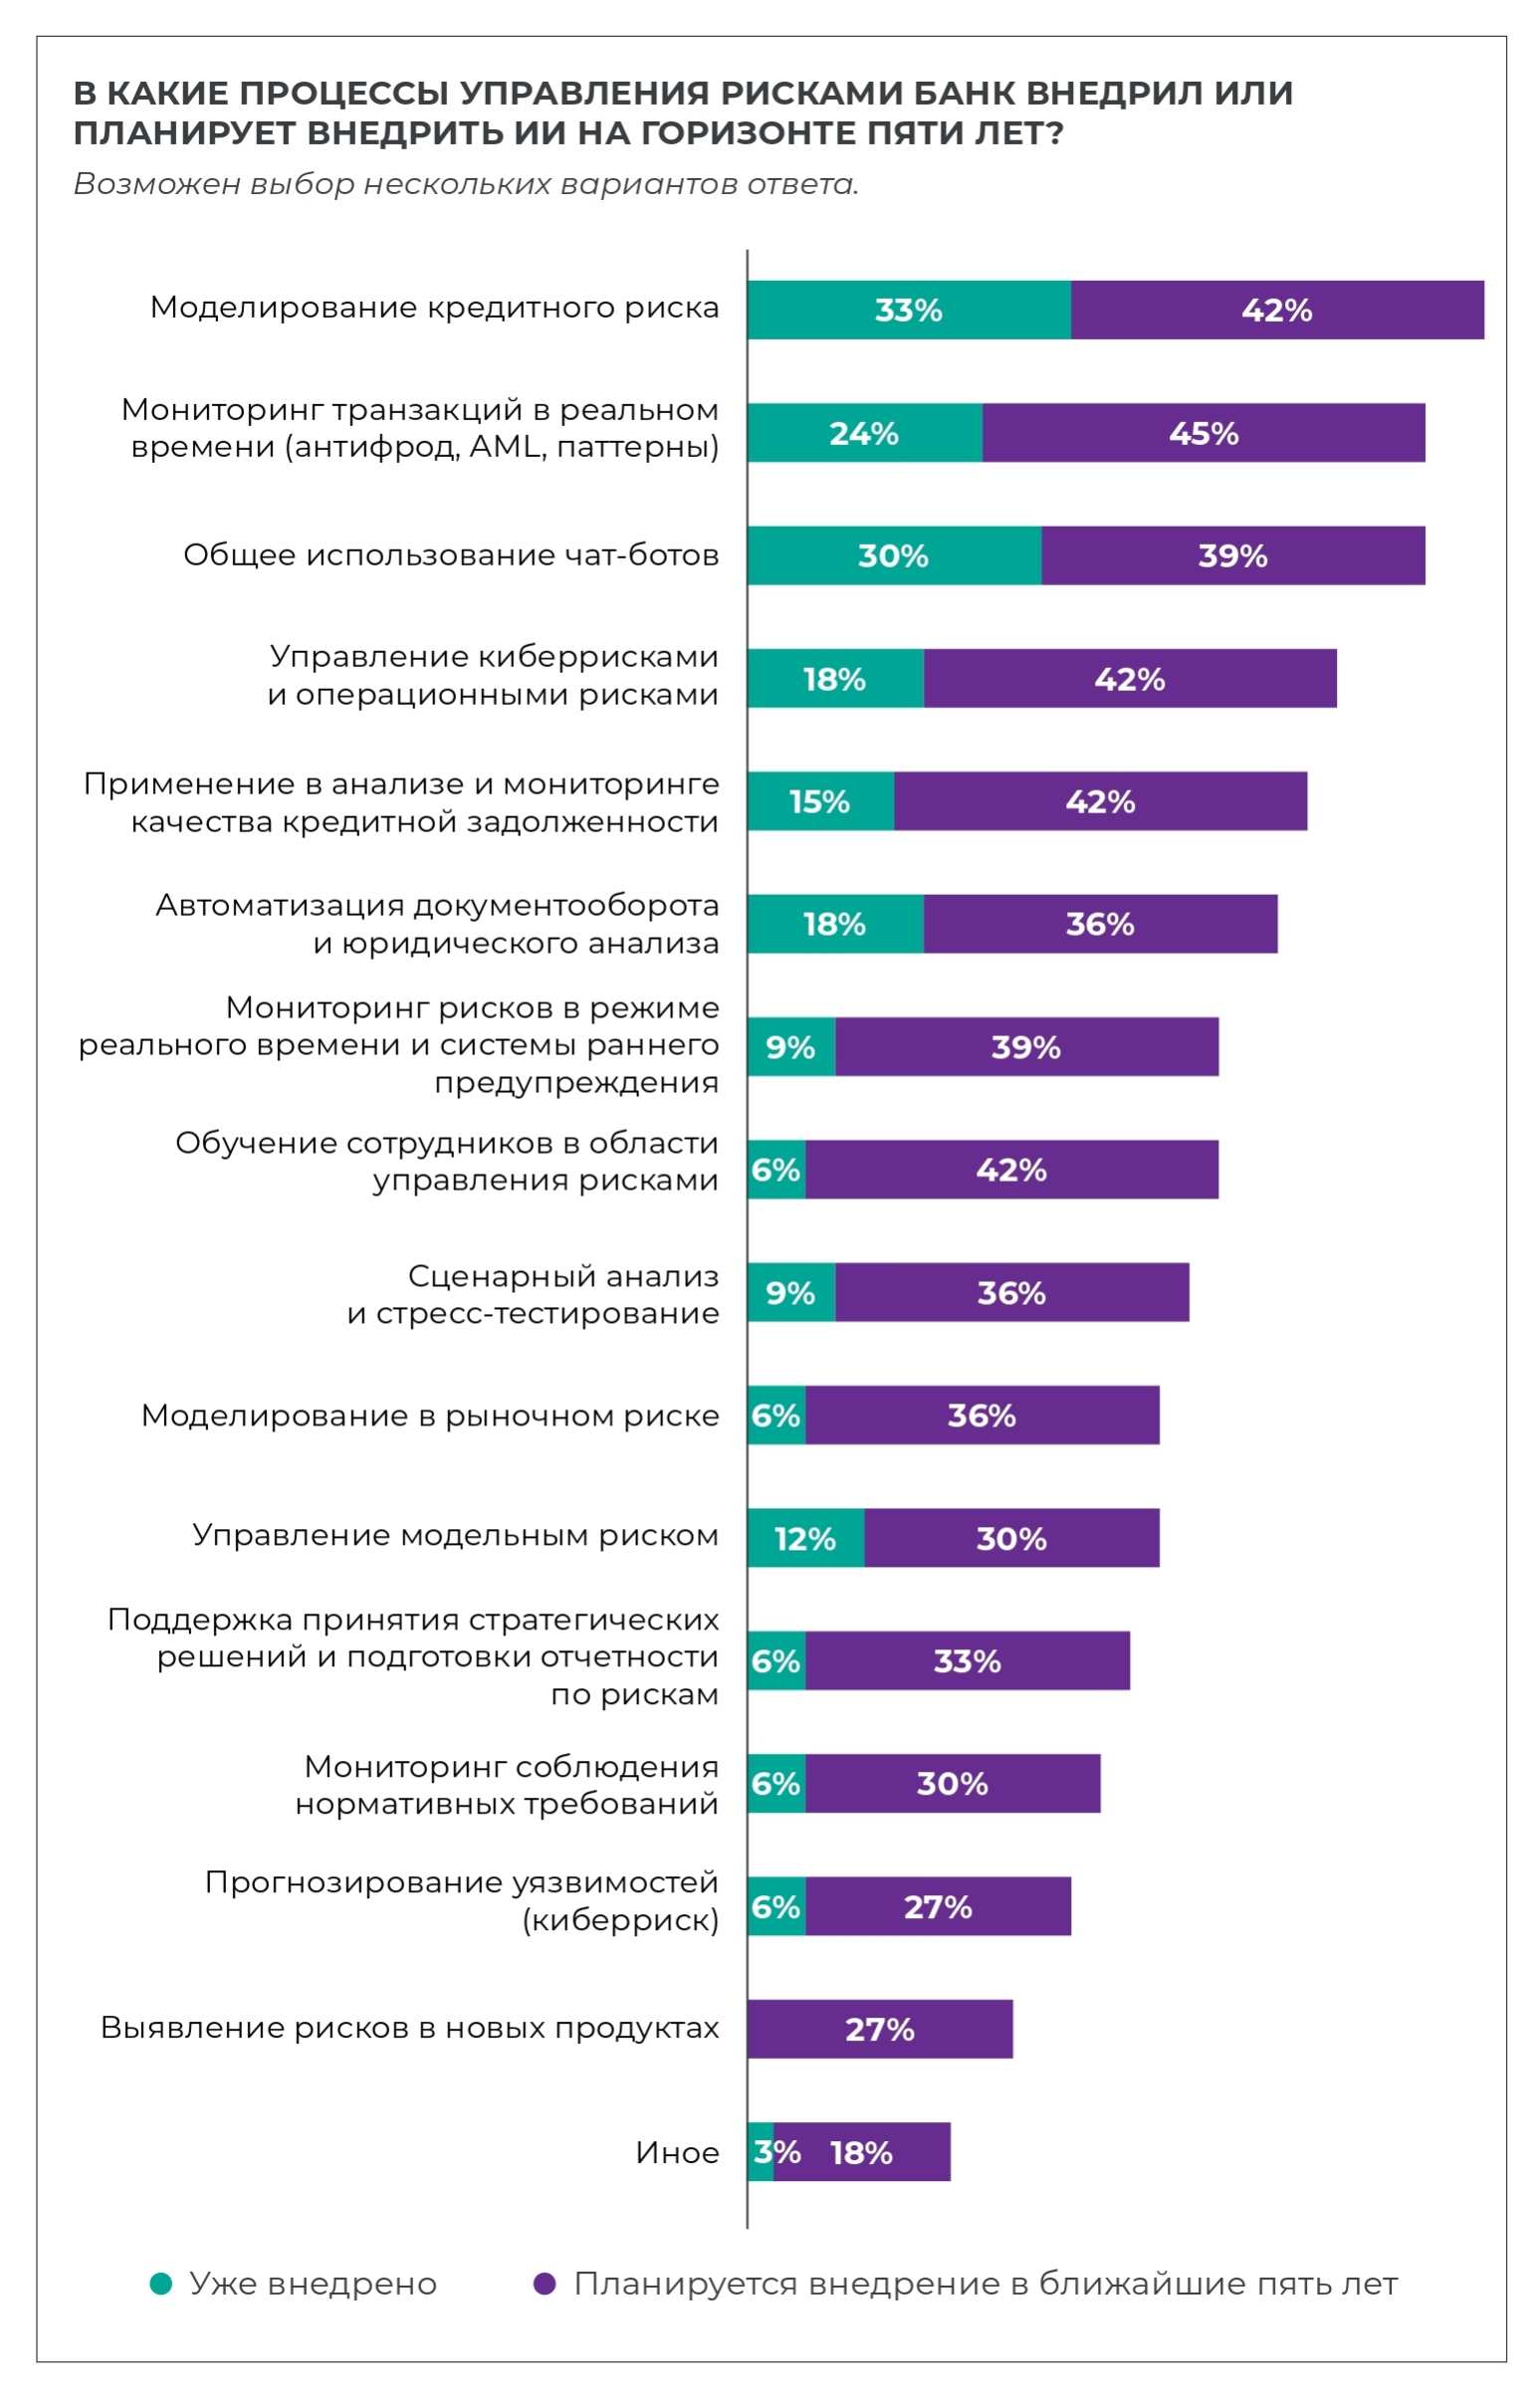
Подавляющее большинство банков уже проводят у себя в разных форматах мероприятия, связанные с развитием уровня грамотности по работе с данными и технологиями ИИ для сотрудников функции управления рисками. Только 15% респондентов сообщили, что подобные мероприятия на текущий момент в их банках отсутствуют.
По результатам опроса руководителей по рискам можно выделить несколько ключевых особенностей применения технологий ИИ для целей управления рисками:
- Применение ИИ для оценки рисков и принятия управленческих решений требует повышенной точности и устранения «галлюцинаций»
- В функции управления рисками необходимы сотрудники, обладающие достаточным уровнем знаний и опыта, для оценки результатов, полученных с помощью ИИ
- Более широкое применение технологий ИИ в процессах банка требует модернизации ИТ-архитектуры и процессов. В противном случае локальное внедрение ИИ может привести к закреплению неэффективных подходов и усложнить последующие изменения
- Распространение применения технологий ИИ требует совершенствования контрольной среды для поддержания высокого качества принимаемых решений
Показать ссылки
-
[2] CRO – Chief Risk Officer
-
[4] ОНиВД – обеспечение непрерывности и восстановления деятельности
-
[5] API (Application Programming Interface) – программные интерфейсы
-
[6] ПВФУ – планы восстановления финансовой устойчивости
КОНТАКТЫ
 (1).jpg)
Геннадий Шинин
Партнер Б1
Руководитель направления по оказанию услуг компаниям финансового сектора. Эксперт в области проведения аудиторских проверок крупных финансовых институтов, международных финансовых организаций, банковских групп и кредитных организаций
Связаться
.jpg)
Михаил Цибулевский
Партнер Б1
Руководитель группы по оказанию консультационных услуг для организаций финансового сектора, департамент консалтинга, технологий и транзакций
Связаться